15 agosto 2013

Contadores consultores

No futuro seremos contadores consultores
Nada como começar esse tema da maneira mais simples possível e com uma história verídica: balancete de condomínio.

Mensalmente, o síndico recebia o balancete, observava os números por alto, submetia à apreciação do conselho fiscal e encaminhava para o arquivo.

Em determinado mês, pegos de surpresa, síndico e conselho fiscal não entendiam os motivos pelos quais as despesas haviam suplantado a receita. Embora com receita fixa, já que o condomínio terceiriza os serviços de cobrança da taxa de condomínio, não foi possível prever o prejuízo. Não cabe aqui criticar a direção do condomínio, mas tudo indica que ela precisa de ajuda.

Nesse caso, o contador fazia o serviço contábil para o qual havia sido contratado, o balancete mensal, e a partir daí, qualquer resultado advindo do confronto de contas, fosse positivo ou negativo, seria de responsabilidade da administração. Um exemplo simples, mas que tem a intenção de mostrar a importância que o contador terá como consultor em um futuro próximo.

Partindo para o lado empresarial, fica mais fácil entender o objetivo desse exemplo, e como teremos que atuar junto à clientela nos próximos anos. Em dado momento, empresários começarão a perceber que escritórios de contabilidade precisarão fazer mais por suas empresas, e não apenas aqueles serviços rotineiros que não mostram os rumos que elas estão tomando.

Artigo nesse sentido foi escrito pelo professor Lopes de Sá ainda em 1998. Com o título “Novas visões na profissão contábil”, ele procura mostrar que a função do contador é também de consultor, pois ninguém melhor do que ele para executar essa tarefa, uma vez que somente ele entende a mecânica das contas em que trabalha, e assim pode fornecer informações ao cliente para que tome decisões.

Em seu artigo ele lembra ainda que “O papel de apenas informante de saldos ou zelador de assuntos fiscais está sendo superado com a tecnologia avançada da informática”, e afirma que “A mais destacada função do contador é a de orientador......”.

Em 2005, o também competente professor José Carlos Marion mostrava que há tendências a mudanças, tanto que em seu artigo “Preparando-se para a Profissão do Futuro” ele menciona que “os técnicos e escritórios de maneira geral estão mais voltados para a avalanche de guias fiscais, legais...e de ‘serviços de despachantes contábeis’ ou, exclusivamente, escrituradores”, funções muitas vezes já informatizadas, e sugere que as empresas doravante vão precisar de profissionais da contabilidade que ajudem no processo decisório, por meio de interpretações das informações contábeis. Em sua análise o professor Marion conclui: “Assim, o contador, em sua nova função, tem muito espaço pela frente, como o ‘médico de empresas’”.

Não é difícil encontrarmos contadores que ainda discordam da ideia, ou resistem de forma definitiva às mudanças de atuação, e o que é pior, negam-se a adaptar-se a “era do cliente”, e estão mais preocupados com os valores dos honorários do que contribuir para o crescimento dos clientes. Outros argumentam que essa forma romântica de fazer contabilidade é fácil em versos e prosas, mas que na prática tudo é diferente, dado o volume de serviços que às vezes chega a ser estafante.

É bem verdade também que algumas questões não ajudam muito no avanço do profissional como orientador. Legislações tributárias, trabalhistas e previdenciárias em nosso país são extremamente complicadas, e fazem com que contadores e escritórios se dediquem mais nessas áreas para atenderem seus clientes, e acabam deixando de lado a essência das Ciências Contábeis, que são as demonstrações financeiras e suas análises, papel fundamental do contador, a fim de mostrar aos clientes como andam seus negócios.

É possível que os argumentos dos profissionais que discordam sejam aceitáveis, mas o fato é que, por questão de sobrevivência, a mentalidade dos empresários está mudando em grande parte do mundo, afinal não há mais como ter prejuízos em um ambiente global onde a competição se acirrou em demasia desde a globalização na década de 90, e que aumenta a cada ano.

Controlar finanças não é tarefa fácil. Se a grande maioria das pessoas nâo tem autodisciplina nas finanças pessoais imaginem as empresas, sobretudo as pequenas e médias, e o contador é o agente mais próximo dos números dos seus clientes, e por isso é o mais indicado para orientar na organização das contas e auxiliar na tomada de decisões por meio de seus balanços, demonstrações e análses, e com isso, aumentar a qualidade dos seus serviços.

Assim como ocorre nas atividades produtivas, podem estar chegando ao fim as formas baseadas em tradições muitos antigas com que os profissionais da contabilidade lidam com os clientes, pois voltando ao artigo do professor Marion: “Qualquer tipo de serviço que não acrescentar valor e/ou satisfação ao cliente não perdurará nos dias de hoje.....serviços excessivamente voltados para escrituração, ênfase fiscal, serviços burocráticos etc. não agregam valor, não aumentam a riqueza do cliente e, consequentemente, não podem trazer satisfação”, e cliente insatisfeito não valoriza o profissional. Dessa forma, e também por questão de sobrevivência, os contadores e escritórios terão que mudar, sob pena de um grande número se tornar dispensável.

Alguns podem considerar os artigos aqui citados como ultrapassados, mas eles mostram um horizonte que nos leva a reflexões nesse ano de 2013. Informação divulgada em 31 de julho pela Serasa Experian, dão conta que 905.468 empresas foram criadas no país no primeiro semestre do ano, pequenas e médias em sua grande maioria, e isso significa aumento na concorrência.

Por outro lado, segundo o Sebrae, cerca de 76% dessas novas empresas conseguirão chegar aos dois primeiros anos de existência, o que dá a entender que, a partir daí, nada está garantido, e os principais motivos que levam algumas a ficarem pelo caminho são as faltas de planejamento e experência, e também problemas financeiros, e isso pode significar desorientações contábeis.

É bom os profissionais que prestam serviços contábeis observarem com mais detalhes como andam as situações dos clientes, mesmo que sejam antigos na praça, pode ser que alguns estejam precisando de orientações.


Fonte: www.classecontabil.com.br
Colaboração do post: Mari Sasaki

23 julho 2013

Locação de Imóvel


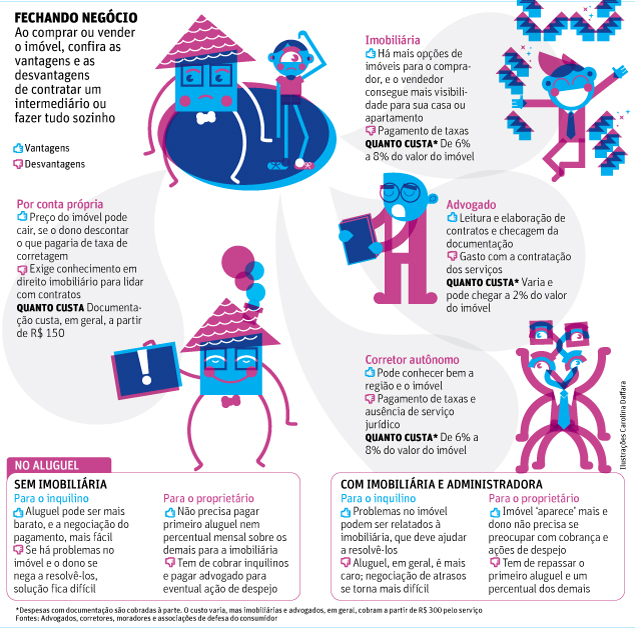
Para saber se vale a pena contratar uma imobiliária na hora de alugar o imóvel, é preciso levar em conta diversos fatores.

No caso do proprietário, a contratação é recomendada para pessoas sem tempo livre para receber visitas, que não querem ter contato com possíveis inquilinos e sem conhecimento na elaboração de contratos, serviços que ficam a cargo da empresa. A forma de pagamento, em geral, é o repasse do primeiro aluguel.

Já o locador que procura respaldo para eventuais ação de despejo e cobrança de atrasos de pagamento de luz e condomínio, por exemplo, deve também contratar uma administradora do imóvel. Nesse caso, é cobrada uma taxa mensal, em geral, de 7% a 10% do valor do aluguel.
Nem sempre fazer tudo conforme o planejado dá certo, porém. Na primeira vez em que a gerente Marilyn Thun, 39, alugou o seu apartamento, contratou uma pequena imobiliária e administradora, mas ficou na mão.

"O inquilino não pagava o aluguel e deteriorava o imóvel, estragando parede e azulejos. A imobiliária não se mexeu. Ele ficou lá uns sete meses e, quando foi embora, eu não exigi nem os aluguéis atrasados", conta.

Já a empresária Maria Lúcia de Benelli , 65, diz estar satisfeita por contratar uma imobiliária e administradora para cuidar dos mais de 20 imóveis que aluga. "O corretor é muito bom. A administradora cuida de atrasos e problemas e nem tenho contato com os inquilinos."

CONTRATOS
Para Maria Inês Dolci, da Proteste, como o aluguel tende a ser mais alto, não há vantagens para o inquilino se ele locar o imóvel com uma imobiliária, a não ser reclamar com a empresa se houver algum problema no decorrer do contrato.

Paola Alambert, diretora da imobiliária Abyara, diz que um risco da locação sem intermediários é ter problemas com contratos prejudiciais para uma das partes.

Marcelo Mahtuk, da imobiliária e administradora Manager, acrescenta que o corretor tira o tom emocional de uma negociação. "O locatário pode depreciar o imóvel, e o locador talvez se ofenda. Daí começa a achar que não vão cuidar do imóvel dele."

Já Eduardo Campos, superintendente da Pronto Imóveis, destaca que uma boa imobiliária analisa a documentação do locatário, o que minimiza problemas futuros.

Fonte: Folha SP

Distribuição de Lucros isentos do IR

O entendimento está na Solução de Consulta Interna nº 12, de 2013.

Os fiscais da Receita Federal devem considerar como isentos de Imposto de Renda da Pessoa Física (IRPF) os valores resultantes da distribuição de lucro das sociedades simples, como escritórios ou consultorias de advocacia, contabilidade, arquitetura e economia.
O entendimento está na Solução de Consulta Interna nº 12, de 2013. Havia dúvida entre contribuintes e fiscais se deveria ser aplicada, nesse caso, a mesma regra de isenção dos dividendos. Respostas diferentes tinham sido dadas anteriormente pela Receita.
A 6ª Região Fiscal (MG), por meio da Solução de Consulta nº 116, de 2009, entendeu que a isenção de IR sobre lucros ou dividendos só se aplicaria ao sócio de capital - aquela que aporta capital na sociedade, não só trabalho intelectual. Já a Solução de Consulta nº 26, de 2012, da 1ª Região Fiscal (DF, GO, MT, MS e TO), dizia que a isenção também seria aplicável ao sócio de serviços.
Por meio da nova solução de consulta interna, o Fisco deixa claro que é válida a isenção sobre a distribuição de lucro contanto que seja equivalente ao lucro da empresa no mesmo exercício (ano). Somente sobre o pró-labore incide o IR e a contribuição previdenciária, com retenção na fonte do devido.
Fonte: Valor Econômico

17 julho 2013

Frases que atrapalham seu negócio

Sair da zona de conforto é importante para empreendedores que desejam ser referência no mercado
Zona de conforto é aquele espaço que faz as pessoas se sentirem bem e sem preocupações. Quem abre um negócio sabe que deve estar pronto para abrir mão deste momento. As incertezas e dúvidas que cercam uma pequena empresa exigem que os empreendedores inovem e arrisquem cada vez mais.
Correr riscos, experimentar novos processos e ter ousadia são atitudes que não devem ser esquecidas por quem empreende e alcançou alguns de seus principais objetivos. “Para empreender é necessário sair da zona de conforto”, afirma Rafael Jakubowski, diretor comercial da agência Sanders Marketing Digital.
“O empreendedor já tem uma vantagem, pois tem um desejo de mudar e fazer as coisas acontecerem”, afirma Maximiliano Tozzini Bavaresco, consultor da SONNE Branding. Veja abaixo outras recomendações dos especialistas para inovar mais no dia a dia:
1. “A concorrência já fez e não deu certo”
Para inovar, buscar referências em cases de sucesso é essencial. Entretanto, é desaconselhável focar no seu negócio de acordo com o que a concorrência fez ou deixou de fazer .“Mais experimentação e menos benchmarking”, aconselha Valter Pieracciani, sócio-fundador da Consultoria Pieracciani.
Pieracciani explica que o erro de copiar soluções dos outros é que o empresário pula a etapa de experimentar hipóteses. Ao se arriscar mais, o empreendedor fica mais aberto para testar ideias que outras pessoas descartaram e aumenta suas chances de descobrir novidades para o seu negócio.
2. “Não tem como calcular os números”
Quando o assunto é inovação, a dificuldade para calcular quanto custará os gastos de implementação de uma ideia pode ser enorme. “Quanto mais nova a solução, mais difícil é mensurar os resultados”, afirma Pieracciani.
Mas, nem por isso empresários devem deixar de mudar ou ignorar sugestões que podem vir a aperfeiçoar o seu produto ou os processos da empresa. Além disso, é importante elaborar um planejamento básico, levando em conta vários cenários.
3. “Preciso ter uma ideia brilhante”
Independentemente da área que você atua, a matéria-prima para inovação é o conhecimento. Para Bavaresco, quanto mais você conhece sobre o assunto ou o negócio, mais fácil será ter uma ideia, que não necessariamente precisa ser brilhante. Uma ideia maravilhosa sem mercado não vale nada.
Além disso, para se ter insights é recomendável ter contato com profissionais de outras áreas que podem ter um outro olhar sobre as dificuldades do seu mercado de atuação.
4. “Não estamos preparados para mudanças”
A sensação de perda é que prevalece quando há um anúncio de que alguma coisa vai mudar. “A autopreservação é um freio para inovação”, afirma Pieracciani.
Para Jakubowski, desejos profissionais e pessoais devem estar alinhados e devem ser atualizados constantemente e não apenas uma vez por ano. Dessa maneira, o empreendedor se regra para aprender a se posicionar em diferentes cenários.
5. “Nós fazemos isso há muitos anos e sempre funcionou”
A zona de conforto de um empresário pode vir de uma série de acertos ou erros do passado. Eles não devem nortear o caminho de uma pequena empresa e, sim, servir de combustível para aprimorar o negócio.
“O comportamento das pessoas está mudando rapidamente. O que te deu sobrevivência no passado não garante a perpetuação do negócio”, explica Bavaresco.

Colaboração/Adaptação: Mari Sasaki 

08 julho 2013

Luz no trabalho

Posicione sua luz - Foto: Getty Images

Posicione sua luz

O ambiente de trabalho deve ser bem iluminado, até porque a realização das atividades depende disso. Mas não podemos confundir um ambiente claro com algo extremamente brilhante. "A luz muito forte causa ofuscamento e atrapalha o rendimento", explica o oftalmologista Ricardo de Almeida Neves, vice-presidente da Sociedade Brasileira de Oftalmologia (SBO). Normalmente a iluminação do escritório já é feita pensando nisso. No caso de o funcionário querer ter uma luminária em sua mesa, nunca a posicione diretamente para o rosto, e sim para as superfícies de leitura. "É preciso avaliar bem sua necessidade, pois podem aumentar o calor no posto de trabalho e não solucionar a deficiência de iluminação que deve ser mais ampla", explica a fisioterapeuta Claudia Wanderck da Long Life Fisioterapia e especialista em fisioterapia do trabalho. 

05 julho 2013

Buscando Desempenho

Como coordenar a empresa em busca de desempenho
Definir a função de um administrador é exercício controverso, pois sempre haverá divergências. As escolas são diversas e a dinâmica do mercado permite análises que incorporam tendências e especializações. No entanto, há o fundamental, que é a coordenação, e suas subdivisões.
A coordenação é a essência da administração e se mantém subjacente a todas as ações administrativas em um ambiente complexo, com partes interdependentes que exigem múltiplos e diversificados recursos técnicos. Ela objetiva manter a unidade do todo, dando homogeneidade ao sistema para que ele não se perca em seu percurso. Busca as condições favoráveis à concretização de objetivos e metas, assegurando uma estrutura adequada ao desempenho da equipe, via qualificação e clareza de processos.
As providências básicas nesse contexto são o planejamento, a comunicação eficiente entre todos os funcionários e os membros da administração, além da definição de um método que permita o monitoramento do desempenho de cada um em prol dos planos estabelecidos.
Quanto às subdivisões da função fundamental, são as atribuições de um coordenador, que seguem em linhas gerais as de um bom administrador de empresa. Ele deve primar pelo planejamento eficaz, visando o futuro do negócio, e ter visão ampla da organização para definir todas as suas "peças" e funções: quem faz o que.
No seu dia a dia está a contratação, o treinamento, a definição dos níveis de autoridade e autonomia de cada um. Que culmina com o controle, avaliação, correção e ajustes necessários. Como função da coordenação está a representação externa e a relação com os acionistas, governo, entidades de classe, órgãos de imprensa e público em geral.
Claro que as funções podem variar dependendo do tamanho, da complexidade da empresa e do setor em que ela opera. Podem ainda se somar a outras complementares como a disponibilidade permanente, a disposição para qualquer trabalho e a função de escudo aos subordinados em caso de exigências descabidas.
A condição de disponibilidade permanente está relacionada a evitar o desalinhamento da equipe e a perda de interesse da mesma pelo trabalho, bem como dar respostas pontuais e gerais à direção. A disposição, por sua vez, tem a ver com a ajuda aos seus subordinados para avançar em direção às metas, respondendo assim aos interesses dos acionistas.
Devido à abrangência da atividade, em síntese pode-se afirmar que o administrador precisa, antes de tudo, ser bem informado sobre questões internas e externas, ter capacidade analítica e de interpretação sistêmica dos fatos pertinentes ao setor, ter habilidades de relacionamento em equipe, estar aberto ao diálogo, saber dizer não, conduzir as reuniões com objetividade, servir de modelo aos demais no que diz respeito à conduta, além de estar disposto aos desafios da profissão.

21 junho 2013

Desconto de Contribuições Confederativas

Nesse sentido, decidiu a 1ª Turma ao manter a condenação da empregadora a ressarcir ao empregado os descontos efetuados a título de contribuições confederativas.

É indevida a cobrança de contribuição confederativa de empregados não associados, por afrontarem o princípio da liberdade de associação e sindicalização, consagrados constitucionalmente nos artigos 5º, XX, e 8º,V, ambos da CR/88. Nesse sentido, decidiu a 1ª Turma ao manter a condenação da empregadora a ressarcir ao empregado os descontos efetuados a título de contribuições confederativas.
A empresa alegou que o desconto foi autorizado em negociação coletiva e que o reclamante nunca se opôs aos descontos efetuados no decorrer do contrato de trabalho. Mas esses argumentos não convenceram o relator do recurso, desembargador José Eduardo de Resende Chaves Júnior, que observou que a empresa não juntou aos autos nenhum instrumento coletivo nesse sentido. E a suposta aquiescência do empregado com os descontos também foi afastada pelo desembargador, considerando que o núcleo da discussão judicial apreciada era justamente a discordância do empregado com eles.
O relator se amparou na firme jurisprudência no sentido de não mais conferir validade às normas que estipulam cobrança compulsória de contribuições dos empregados, em favor dos entes sindicais, citando o Enunciado 666 do STF que assim dispõe: "A contribuição confederativa de que trata o art. 8º, IV, da Constituição, só é exigível dos filiados ao sindicato respectivo."
No mesmo sentido a Orientação Jurisprudencial n. 17, da Seção de Dissídios Coletivos do Tribunal Superior do Trabalho: "As cláusulas coletivas que estabeleçam contribuição em favor de entidade sindical, a qualquer título, obrigando trabalhadores não sindicalizados, são ofensivas ao direito de livre associação e sindicalização, constitucionalmente assegurado, e, portanto, nulas, sendo passíveis de devolução, por via própria, os respectivos valores eventualmente descontados".
Conforme frisou o relator, "além de não trazer aos autos a convenção coletiva, a reclamada não fez prova de que o reclamante fosse filiado ao sindicato da classe". O entendimento foi acompanhado pelos demais julgadores da Turma.
Fonte: TRT-MG

10 junho 2013

E-mails corporativos

Como enviar e mails corporativos
Algumas “regras” básicas para padronizar seus e-mails corporativos
Cabeçalho dos e-mails
Ao enviar um e-mail para mais de uma pessoa, fique atento para saber se todos podem conhecer a lista de quem estará recebendo a comunicação.
Você não tem o direito de divulgar o endereço eletrônico de ninguém, portanto, use sempre que possível o cabeçalho com “Cco” (Com cópia oculta).
Assunto
O assunto deverá ter no máximo 3 palavras e servirá como título ou resumo do conteúdo. Podemos também usar uma palavra que desperte interesse, como por exemplo:
- “Convocação para reunião de metas”
- “Regras para envio de e-mail”
- “Informações de faturamento março”
- “Tabela de preços e prazos”
Conteúdo
Para podermos fixar nossa imagem, nossas correspondências deverão seguir alguns padrões:
- Padronize o texto / estilo das correspondências (com adaptações)
- Facilite a leitura utilizando marcadores e listas
- Quebre o texto em pequenos blocos
- Prefira frases curtas
- Utilize fontes padrão (“Arial” por exemplo)
- Não use emoticons ou piadas
- Use o corretor ortográfico e um dicionário de sinônimos
- Mantenha-o sucinto e cordial e não permita que as discussões por e-mail se prolonguem por uma eternidade
- Decodifique suas mensagens o máximo possível. Diga exatamente como você quer que as coisas aconteçam
- Evite ser austero, crítico e ofensivo, pois os resultados podem ser negativos, deixe para as reuniões presenciais
- Encoraje as pessoas a responderem usando perguntas. Isso equivale a deixar a porta do seu escritório aberta.
Nossos produtos e serviços precisam ter qualidade e beleza. Nossa correspondência também deverá ter qualidade, beleza, conteúdo e personalidade.
Use português simples e objetivo, informações corretas (confirmadas) e livres de erros de ortografia e gramática.
Assinatura do final da correspondência comercial
Assine com as informações do seu cartão de visitas. Tenha sua assinatura padronizada na configuração do programa que você usa para envio de e-mails.
- Seu nome
- Nome da empresa (ou logomarca)
- Telefone
- Fax
- Endereço eletrônico
- Endereço completo
Resposta de e-mail
Todo e qualquer e-mail comercial, pode e deve ser respondido imediatamente ao recebimento. Se não for possível, responda no mesmo dia, ainda que seja feito a noite, para que esteja disponível na primeira hora do dia seguinte.
Caso não tenha ainda as informações solicitadas em um determinado e-mail, mostre-se atento enviando uma breve mensagem, algo como:
Prezado Fulano, Com relação a sua solicitação, estou tomando as providências necessárias e retornarei o mais breve possível.
Atenciosamente (Assinatura)
Não use resposta automática.
Ao responder um e-mail ou redirecioná-lo
- Apague todo o conteúdo anterior (outras fases da “conversa”)
- Apague também os endereços eletrônicos das “conversas” anteriores
Deixar acidentalmente outras fases da “conversa” anexadas, pode prejudicar as outras pessoas e demonstrar falta de cuidado e postura ética com o próximo.
Padronização
Vale lembrar que devemos ter tudo padronizado, para ganharmos tempo e eficiência.
- Modelo de respostas aos clientes com reclamações
- Modelo de respostas aos clientes solicitando informações
- Agradecimentos
- Informações
Marcos Frauches é palestrante e consultor de Marketing

07 junho 2013

Cuidado com o que você fala no trabalho

Frases que você solta por estar chateado, cansado ou com problemas pessoais podem ser as tais "pérolas" que colocarão a perder sua trajetória profissional

Augusto Freitas - Publicação: 01/06/2013 18:21

Preste atenção nestas frases: “Ele pensa que eu vou fazer tudo o que ele quer”, “Ela acha que eu não penso”, “Esse não é meu trabalho” e “Odeio essa empresa”. Comuns, não? Tão corriqueiras ao ponto de, ao ler este texto, faz você realizar um exame de consciência sobre suas reações no local onde talvez passe mais tempo na vida, até mesmo mais do que em casa: o trabalho. Parou para pensar?

Não é algo do outro mundo. Tem dias que você está com problemas, estressado, aborrecido, cansado. Sobra para o chefe e os colegas de ofício escutar “pérolas” que em nada acrescentam à sua trajetória profissional. E acredite, mesmo sendo uma peça fundamental no seu trabalho, com vasto currículo e experiência, você não é inubstituível. Traduzindo, língua afiada pode ser a sua porta de saída.

O administrador de rede Winston Leibon, 42, trabalha diretamente com uma equipe de oito funcionários em uma empresa de seguros, há 13 anos. Humores distintos, gênios diferentes, formação profissional variada. Lidar com a carga elevada de emoções, tarefas a cumprir e metas a bater é complicado. Vez por outra, frases extremamente prejudiciais à harmonia do time vêm à tona.

Mas o que causa a instabilidade? “Quem se conhece há muito tempo, mesmo no trabalho, às vezes tem a impressão de que tem mais direito sobre o colega”, opina Leibon. É preciso ter cuidado e evitar, ao menos no expediente, misturar vida particular e profissional. “Até a diferença no nível de conhecimento pode atrapalhar as relações e os comentários impensados tornam-se perigosos à carreira”, pondera.

O problema, segundo especialistas do setor de recursos humanos, é que parte dos conceitos empresariais mudaram. Não são os mesmos, por exemplo, de 20 anos atrás. Além disso, o principal, você, funcionário, também mudou. Faz parte de uma geração conectada, rápida, bombardeada de informação e sedenta por um lugar mais alto no pódio profissional.

Com 24 anos de experiência na área de recursos humanos, o consultor e analista Jairo Martiniano conhece bem o caminho das pedras. Ele foi estagiário na antiga loja de departamentos Mesbla, até subir de posto e, anos mais tarde, abrir sua própria consultoria. Para Jairo, mesmo nos tempos atuais, as pessoas ainda têm a falsa ideia de que são insubstituíveis. Não são.

“O mercado de um modo geral é carente de profissionais capacitados, respeitando as exceções, e as empresas acabam ficando reféns de empregados que têm mais dificuldades em cumprir regras de conduta”, explica o consultor. De acordo com Jairo, no caso de uma troca de funcionário, quem chega geralmente tem o mesmo nível de produtividade de quem saiu. A torcida é que tenha controle diferente.

Causas e soluções
Cada cabeça é um mundo. Você já deve ter escutado esta frase alguma vez na vida. Vale para o trabalho também. Até porque todos têm problemas, não são imunes a instabilidades emocionais. Estresse, crise conjugal, dívidas, doença na família, ansiedade por resultados, todos esses pontos podem ser vetores de mudança comportamental.

Em outras palavras, os problemas são descarregados em forma de palavras. E elas têm poder de destruir ou de somar. O segredo está na paciência e no fortalecimento da maturidade social. “É comum ocorrerem demissões por justa causa cuja razão é a frequência com que certas frases são ditas no ambiente de trabalho. De certo modo, é até fácil dizer que aquela não é sua função ou que você não tem tempo para ajudar naquela demanda. Mas essa postura tem um preço alto”, diz Jairo.

Quando o problema não é tratado, o resultado direto é a inconstância em empregos, que torna-se comum, ou seja, você não consegue manter a carreira estável, mesmo no emprego que sonhou. Pula de galho em galho. Aconselhamento profissional, mapeamento de comportamento e até mesmo terapia (em alguns casos) podem ajudar a manter o equilíbrio no ambiente corporativo. Lembre-se, equilíbrio, pois nenhum profissional ou emprego está livre de intempéries emocionais.

Foi o que ocorreu com a empresa de seguros onde Winston trabalha. “A empresa identificou que a presença de um profissional especializado em processos de mapeamento poderia auxiliar na solução de divergências. A rotatividade de funcionários caiu e hoje a troca de experiência ajuda na resolução dos problemas em equipe”, conta Winston. Contar até dez antes de soltar uma das “pérolas” que abriram este texto, pelo visto, pode ser um antídoto eficiente para evitar problemas mais graves no ambiente de trabalho. Agora é com você.

Fonte: em.com.br

24 maio 2013

Futuro dos Escritórios de Contabilidade

Lendo a opinião de diversos colegas sobre o atual momento que passa a profissão contábil com base na leitura de diversos artigos e acompanhando a opinião de diversos profissionais, tudo leva a crer em uma forte Tendência na redução do número de escritórios, em uma mudança no perfil dos profissionais da contabilidade e na especialização dos serviços.


Oferecer mais que contabilidade será fundamental, vários escritórios (que agora estão adotando a forma de se chamarem Empresas de Contabilidade) estão oferecendo mais Serviços agregados, principalmente no que tange a tecnologia, isto também causa pressão sobre os menores. Somente fazer a contabilidade, já não interessa mais a maioria dos clientes que são organizados e querem crescer de forma segura.


E esta pressão causada pela concorrência dos maiores dificulta para quem está começando, pois requer conhecimento multidisciplinar, coisa que as faculdades estão longe de ensinar, e o início de carreira não oferece suporte suficiente para tamanha pressão.


É inegável que os profissionais passam por uma pressão muito grande, mas por outro lado cabe também ao empresário contábil, ver o seu escritório como um negócio, colocar o seu lado empreendedor nesta situação e procurar oportunidades, parcerias, ampliar conhecimentos.


Não podemos esquecer também uma questão histórica (que prejudicou muito a imagem do profissional contábil) que partiu de muitos profissionais da classe quer fosse por estarem mal informados ou por desleixo, que escrituravam somente o Livro Caixa de seus clientes (mesmo sendo a escrita contábil fundamental para gestão e obrigatória por lei), e não apresentavam sequer um relatório contábil para o cliente.


Além do que as visitas ao cliente ocorriam…quase nunca…não sendo somente para retirar/entregar documentos e cobrar honorários, sendo tudo isto realizado na maioria das vezes por um office-boy. Estes fatos deixaram uma imagem negativa a ser revertida. Fazendo o empresário ver o Contador/Escritório como mais uma despesa e não um parceiro fundamental no seu crescimento.


Selecionar os clientes, livrar-se daqueles que só dão trabalho e pouco lucro também é fundamental!


Por outro lado ocorre também a especialização de muitas empresas de contabilidade: alguns fazendo somente a folha de pagamento para empresas e mesmo para outros empresas de contabilidade (o que por um lado é muito bom para quem terceiriza pois reduz custos).


Outros estão especializados na área de educação, atendendo somente escolas.


Outros estão especializados no terceiro setor, atendendo OSCIPs, Associações e Fundações.


Ainda há outros especializados na área médica, atendendo médicos, clinicas médicas, laboratórios, hospitais, etc..


Fora aqueles que atendem somente o setor de serviços.


Ainda há outros escritórios/empresas de contabilidade que oferecem treinamentos sobre gestão aos seus clientes.


Fora empresas do exterior que chegam apresentando novidades como esta: http://www.hrblock.com.br/ que é especialista em Imposto de renda e chegou ao Brasil recentemente, e já atende nos EUA, Canadá e Austrália.


O que vejo com certeza é que oferecer somente os Serviços contábeis não será mais suficiente, a não ser para clientes pequenos. Isto até o Governo Federal criar algo mais abrangente que o MEI e também não exigir contabilidade destes pequenos, o que pode tornar o mercado ainda mais restrito e competitivo.


Mas aí também reside um outro detalhe importante, a contabilidade é um serviço essencial a qualquer empresa e não somente uma exigência do governo. Sendo obrigatória ou não é uma ferramenta para a gestão de qualquer empresa.


Mas ainda acredito no sucesso das empresas de contabilidade, mas, não mais prestando somente a execução dos Serviços contábeis, não mais realizando a contabilidade de todo tipo de empresa, não mais com o responsável somente dentro do escritório.


Todas as ações de uma empresa são registradas pela contabilidade, sendo esta o único recurso confiável para a gestão eficiente de qualquer empresa que deseja crescer baseada em informações sólidas.


A contabilidade é um produto a ser vendido!


Portal Contábil: Alexandre Ferrão

01 maio 2013

Imposto de Renda: veja o andamento da sua declaração.


Os contribuintes que entregaram a Declaração do Imposto de Renda da Pessoa Física de 2013 já podem checar, pela internet, o andamento de sua declaração. A consulta deve ser feita no portal e-CAC (Centro Virtual de Atendimento ao Contribuinte).
É possível verificar, por exemplo, se a declaração tem pendências que pode levá-la à malha fina. Nesse caso, é possível resolver os problemas antes que isso aconteça, enviando uma declaração retificadora. Quanto mais cedo a correção for feita, mais rapidamente a restituição deve ser liberada. 
Além disso, o contribuinte que tem imposto a pagar pode conferir, no site, se as quotas do IR estão sendo quitadas corretamente. Pode também pedir, alterar ou cancelar o pagamento das quotas por débito automático; ou identificar e parcelar eventuais débitos em atraso, dentre outros serviços.

Andamento da declaração

O site da Receita classifica a situação da declaração de diversas formas ("em processamento", "processada", "em análise" etc.). Veja abaixo o significado desses e de outros termos usados pela Receita:
Em processamento: esse status indica que a declaração foi recebida, encontra-se na base de dados da Receita Federal, mas o processamento não foi concluído. Caso o contribuinte esteja aguardando por uma restituição, terá que esperar até o próximo lote. Se houver alguma pendência, será informada;
Processada: indica que a declaração foi recebida e o processamento encerrado com sucesso;
Em análise: indica que a declaração entregue foi processada e segue em análise por duas razões: a Receita Federal está aguardando o contribuinte apresentar documentos solicitados via intimação ou o processo de análise de documentos entregues pelo contribuinte ainda não foi concluído;
Retificada: indica que a declaração original foi substituída integralmente por uma declaração retificadora apresentada pelo contribuinte;
Cancelada: indica que a declaração foi cancelada por interesse da administração tributária ou pelo próprio contribuinte. Dessa forma, ela deixa de ter seus efeitos legais;
Tratamento manual: o formulário está em análise pela Receita e o contribuinte deve aguardar contato.

Como acessar os serviços da Receita pela internet

Para acompanhar o andamento da declaração e usar os serviços mencionados, basta acessar o Centro Virtual de Atendimento da Receita (e-CAC) e informar seu CPF, código de acesso e senha.
O código de acesso é gerado no próprio site. É preciso ter em mãos o número do CPF e os recibos de entrega da declaração dos dois últimos anos. Com essas informações, é possível acessar o sistema e consultar o extrato detalhado.
Veja a seguir os principais serviços que podem ser consultados no site:
  • Dia e hora de entrega da declaração;
  • Modelo escolhido (completo ou simplificado);
  • Valor do imposto a restituir;
  • Valor das quotas a pagar e o status dos pagamentos;
  • Inclusão, alteração ou cancelamento de débito automático das quotas;
  • Identificação ou parcelamento de eventuais débitos em atraso;
  • Identificação de possíveis pendências que deixaram a declaração em malha fina e saber como resolvê-las, normalmente por meio de retificação da declaração ou de comparecimento à Receita Federal para apresentação de documentação comprobatória.

Caiu na malha fina? Veja o que fazer

Há basicamente duas situações para resolver as pendências de sua declaração de IR, caso você seja pego na malha fina.
1) Erro na declaração ou informações incompletas:
Se a declaração apresenta informações incorretas ou incompletas, o contribuinte deve, o quanto antes, providenciar a retificação do documento, enviando um novo formulário com os dados corrigidos. É possível seguir este procedimento utilizando a retificação online ou utilizando o próprio programa da declaração.
Mas é preciso ficar atento, pois não é possível retificar a declaração após início de procedimento de ofício. Portanto, quanto antes providenciar as correções, melhor.
2) Documento gerou dúvida, mas não há erro
Por outro lado, se a declaração foi retida na malha fina, mas o contribuinte está com tudo em dia e o documento foi preenchido corretamente, basta aguardar o Termo de Intimação ou a Notificação de Lançamento da Receita Federal, ou agendar atendimento para a entrega da documentação comprobatória das informações declaradas.
Vale lembrar que, para as declarações do IR 2013, só é possível agendar atendimento a partir de janeiro de 2014.