01 março 2017

Indicadores

CÂMBIO E OURO

I-Dólar:
Comercial
DIA Compra Venda
15/02
16/02
17/02

R$ 3,065
R$ 3,083
R$ 3,092

R$ 3,067
R$ 3,084
R$ 3,093

Fonte: UOL

II-Euro:

DIA Compra Venda
15/02
16/02
17/02

R$ 3,245
R$ 3,287
R$ 3,281

R$ 3,248
R$ 3,289
R$ 3,282
Fonte: UOL

III-Ouro:

DIA Compra
15/02
16/02
17/02

R$ 120,60
R$ 121,50
R$ 122,20

Fonte: BOVESPA

  • INDICADORES / MÊS


    nov/16 dez/16 jan/17 fev/17 Ano 12 meses
    Poupança antiga (1)
    Poupança (2)
    TR*
    TJLP
    FGTS (3)
    SELIC - Déb Fed (4)
    UPC ***
    Salário Mínimo
    Salário Mínimo SP (5)
    UFIR (6)
    (%)
    (%)
    (%)
    (%)
    (%)
    (%)
    (%)
    (R$)
    (R$)
    (R$)

    0,6435%
    0,6435%
    0,1428
    0,60
    0,3898
    1,04
    23,29
    880,00
    1.000,00
    ---
    0,6858%
    0,6858%
    0,1849
    0,62
    0,4320
    0,05
    23,29
    11,68
    1.000,00
    ---
    0,6709
    0,6709
    0,1700
    0,62
    0,4170
    1,12
    23,40
    937,00
    ---
    ---
    0,5304
    0,5304
    0,0302
    0,56
    0,2769
    0,87
    23,40
    937,00
    1.000,00
    ---
    1,20
    1,20
    0,20
    1,19
    0,70
    1,97
    0,47
    6,48
    ---
    ---
    8,27
    8, 27
    1,98
    7,61
    5,04
    13,90
    1,96
    6,48
    ---
    ---

    * TR – Taxa Referencial; ** Débitos Federais; *** Unidade Padrão de Capital; (1) Rendimento no 1º dia do mês seguinte, para depósitos até 03/05/12; (2) Rendimento no primeiro dia do mês seguinte para depósitos a partir de 04/05/2012 – MP nº 567, de 03/05/2012. (3) Crédito no dia 10 do mês seguinte (TR + juros de 3 % ao ano). (4) Juro pela Taxa Selic para pagamentos de débitos federais em atraso – no mês do pagamento, a taxa é de 1%; (5) São duas faixas salariais mínimas, com vigência a partir deste mês: R$ 905 (para domésticos, agropecuários, ascensoristas, motoboys) e R$ 920 (para operadores de máquinas, carteiros, cabeleireiros, trabalhadores de turismo, telemarketing); (6) Extinta pela Medida Provisória nº 1973/67, de 27/10/00 – último valor: R$ 1,0641; BTN + TR cheia – suprimido por ser título extinto pela Lei nº 8.177, de 01/03/1991, embora ainda existam alguns em circulação.

    Fonte: Folha Online, Valor Econômico

  • POUPANÇA/ DIA –FEVEREIRO

    Período
    Poupança (1)
    Poupança (2)
    26/01 a 26/02
    27/01 a 27/02
    28/01 a 28/02
    29/01 a 01/03
    30/01 a 01/03
    31/01 a 01/03
    01/02 a 01/03
    02/02 a 02/03
    03/02 a 03/03
    04/02 a 04/03
    05/02 a 05/03
    06/02 a 06/03
    07/02 a 07/03
    08/02 a 08/03
    09/02 a 09/03
    10/02 a 10/03
    11/02 a 11/03
    12/02 a 12/03
    13/02 a 13/03
    14/02 a 14/03
    15/02 a 15/03
    0,6697%
    0,6279%
    0,5898%
    0,5304%
    0,5304%
    0,5304%
    0,5304%
    0,5393%
    0,5403%
    0,5330%
    0,5330%
    0,5256%
    0,5408%
    0,5062%
    0,5385%
    0,5203%
    0,5250%
    0,5250%
    0,5198%
    0,5116%
    0,5000%
    0,6697%
    0,6279%
    0,5898%
    0,5304%
    0,5304%
    0,5304%
    0,5304%
    0,5393%
    0,5403%
    0,5330%
    0,5330%
    0,5256%
    0,5408%
    0,5062%
    0,5385%
    0,5203%
    0,5250%
    0,5250%
    0,5198%
    0,5116%
    0,5000%
    (1) Depósitos até 03/05/12
    (2) Depósitos a partir de 04/05/12 - MP nº 567, de 03/05/12


    Rendimento da Caderneta de Poupança no último dia do período.
    Fonte: Valor Econômico

  • INFLAÇÃO - FONTES DIVERSAS - REFERÊNCIA ATUALIZADA: JANEIRO/ 2017

    ÍNDICES
    mai/16 jun/16 jul/16 ago/16 set/16
    INPC / IBGE (%)
    IPCA / IBGE (%)
    IPCA Esp / IBGE (%)
    ICV / DIEESE (%)
    IPC / FIPE (%)
    IGP-DI / FGV (%)
    IPA -DI / FGV (%)
    IPC-DI / FGV (%)
    INCC-DI / FGV (%)
    IGP-M / FGV (%)
    IPA-M / FGV (%)
    IPC-M / FGV (%)
    INCC-M / FGV (%)
    CUB-Sinduscon (%)
    (%)
    (%)
    (%)
    (%)
    (%)
    (%)
    (%)
    (%)
    (%)
    (%)
    (%)
    (%)
    (%)
    0,98
    0,78
    0,86
    0,67
    0,57
    1,13
    1,49
    0,64
    0,08
    0,82
    0,98
    0,65
    0,19
    0,03
    0,47
    0,35
    0,40
    0,45
    0,65
    1,63
    2,10
    0,26
    1,93
    1,69
    2,21
    0,33
    1,52
    3,18
    0,64
    0,52
    0,54
    0,21
    0,35
    -0,39
    -0,81
    -0,37
    0,49
    0,18
    -0,01
    0,29
    1,09
    1,15
    0,31
    0,44
    0,46
    0,36
    0,11
    0,43
    0,50
    0,32
    0,29
    0,15
    0,04
    0,40
    0,26
    0,01
    0,08
    0,08
    0,23
    0,03
    -0,14
    0,03
    -0,03
    0,07
    0,33
    0,20
    0,18
    0,16
    0,37
    0,21


    out/16 nov/16 dez/16 jan/17 12meses
    INPC / IBGE (%)
    IPCA / IBGE (%)
    IPCA Esp / IBGE (%)
    ICV / DIEESE (%)
    IPC / FIPE (%)
    IGP-DI / FGV (%)
    IPA -DI / FGV (%)
    IPC-DI / FGV (%)
    INCC-DI / FGV (%)
    IGP-M / FGV (%)
    IPA-M / FGV (%)
    IPC-M / FGV (%)
    INCC-M / FGV (%)
    CUB-Sinduscon (%)
    (%)
    (%)
    (%)
    (%)
    (%)
    (%)
    (%)
    (%)
    (%)
    (%)
    (%)
    (%)
    (%)
    0,17
    0,26
    0,19
    0,37
    0,27
    0,13
    0,04
    0,34
    0,21
    0,16
    0,15
    0,17
    0,17
    0,05
    0,07
    0,18
    0,26
    0,28
    0,15
    0,05
    -0,01
    0,17
    0,16
    -0,03
    -0,16
    0,26
    0,17
    0,00
    0,14
    0,30
    0,19
    0,12
    0,72
    0,83
    1,10
    0,33
    0,35
    0,54
    0,69
    0,20
    0,36
    -0,03

    0,42
    0,38

    1,04
    0,32
    0,43
    0,34
    0,69
    0,41
    0,64
    0,70
    0,64
    0,29
    0,06

    5,44
    5,35
    6,58
    5,37
    5,44
    6,02
    6,37
    5,04
    6,14
    6,65
    7,16
    5,38
    6,32
    4,91
Fonte: Folha Online, Valor Econômico, Ordem dos Economistas


  • REAJUSTE DE ALUGUEL E OUTROS CONTRATOS:

    ÍNDICES ACUMULADO % ATÉ FEVEREIRO/ 17
    IGP-M (FGV)
    IGP-DI (FGV)
    IPC-FIPE
    IPCA (IBGE)
    INPC (IBGE)
    ICV-DIEESE
    1,0665
    1,0602
    1,0544
    1,0535
    1,0544
    1,0537
Fonte: O Estado de S. Paulo

Fatores válidos para contratos cujo último reajuste ocorreu há um ano.
Multiplique o valor pelo fator.


  • TABELA MENSAL DO IMPOSTO SOBRE A RENDA DA PESSOA FÍSICA

    1. Tabela Progressiva Mensal

    Por meio da Medida Provisória nº 670, de 10/03/2015, publicada no DOU de 11/03/2015, foi alterada a Lei nº 11.482/07, entre outras, para dispor sobre os valores da tabela mensal do Imposto sobre a Renda da Pessoa Física.

    Assim, para o ano-calendário de 2014 e nos meses de janeiro a março do anocalendário de 2015, temos:


    Base de Cálculo Mensal
    Alíquota
    A deduzir do Imposto
    Até 1.787,77
    De 1.787,78 até 2.679,29
    De 2.679,30 até 3.572,43
    De 3.572,44 até 4.463,81
    Acima de 4.463,81
    -
    7,5
    15
    22,5
    27,5
    -
    134,08
    335,03
    602,96
    826,15

    Dedução por dependentes: R$ 179,71

    A partir do mês de abril do ano-calendário de 2015 será aplicada a seguinte tabela:


    2. Tabela Progressiva Mensal

    Base de Cálculo Mensal
    Alíquota
    A deduzir do Imposto
    Até 1.903,98
    De 1.903,99 até 2.826,65
    De 2.826,66 até 3.751,05
    De 3.751,06 até 4.664,68
    Acima de 4.664,68
    -
    7,5
    15
    22,5
    27,5
    -
    142,80
    354,80
    636,13
    869,36

    Dedução por dependentes: R$ 189,59

    Fonte: Editorial Cenofisco

  • TABELA DE CONTRIBUIÇÃO DOS SEGURADOS EMPREGADO, EMPREGADO DOMÉSTICO E TRABALHADOR AVULSO, PARA PAGAMENTO DE REMUNERAÇÃO A PARTIR DE 01/01/2015

    Salário-de-Contrbuição (R$)
    Alíquota para Fins de Recolhimento ao INSS
    Até 1.399,12
    8%
    de 1.399,13 até 2.331,88 9%
    de 2.331,89 até 4.663,75 11%

    Também destacamos, que a partir de 01/01/2015:

    a) o valor a ser multiplicado pelo número total de pontos indicadores da natureza do grau de dependência resultante da deformidade física, para fins de definição da renda mensal inicial da pensão especial devida às vítimas da síndrome da talidomida, é de R$ 359,63;

    b) o valor da diária paga ao segurado ou dependente pelo deslocamento, por determinação do INSS, para submeter-se a exame médico-pericial ou processo de reabilitação profissional, em localidade diversa da de sua residência, é de R$ 77,94;

    c) o valor da multa pelo descumprimento das obrigações indicadas no:

    c.1) caput do art. 287 do Regulamento da Previdência Social (RPS), aprovado pelo Decreto nº 3.048/99, varia de R$ 253,36 a R$ 25.337,44;
    c.2) inciso I do parágrafo único do art. 287 do RPS é de R$ 56.305,39; e
    c.3) inciso II do parágrafo único do art. 287 do RPS é de R$ 281.526,96;

    d) o valor da multa pela infração a qualquer dispositivo do RPS, para a qual não haja penalidade expressamente cominada no art. 283 do RPS, varia, conforme a gravidade da infração, de R$ 1.925,81 a R$ 192.578,66;

    e) o valor da multa indicada no inciso II do art. 283 do RPS é de R$ 19.257,83;

    f) é exigida Certidão Negativa de Débito (CND) da empresa na alienação ou oneração, a qualquer título, de bem móvel incorporado ao seu ativo permanente de valor superior a R$ 48.144,19; e

    g) o valor, de que trata o § 3º do art. 337-A do Código Penal, aprovado pelo Decreto-Lei nº 2.848/40, é de R$ 4.117,35 .

    O valor das demandas judiciais, de que trata o art. 128 da Lei nº 8.213/91, é limitado em R$ 47.280,00.

    A partir de 01/01/2015, o pagamento mensal de benefícios de valor superior a R$ 93.275,00 deverá ser autorizado expressamente pelo Gerente-Executivo do INSS, observada a análise da Divisão ou Serviço de Benefícios.

    O benefício de valor inferior ao limite estipulado anteriormente, quando do reconhecimento do direito da concessão, revisão e manutenção de benefícios será supervisionado pelas Agências da Previdência Social e Divisões ou Serviços de Benefícios, sob critérios aleatórios preestabelecidos pela Presidência do INSS.

    A Secretaria da Receita Federal do Brasil, o INSS e a Empresa de Tecnologia e Informações da Previdência Social (DATAPREV) adotarão as providências necessárias ao cumprimento do disposto na Portaria Interministerial MPS/MF nº 13/15. Por fim, a Portaria Interministerial MPS/MF nº 13/15, entra em vigor na data de sua publicação no DOU, ou seja, 12/01/2015, e revoga a Portaria Interministerial MPS/MF nº 19/14, que dispunha sobre o mesmo assunto.

    Fonte: Cenofisco

  • REAJUSTE DOS BENEFÍCIOS MANTIDOS PELA PREVIDÊNCIA SOCIAL - NOVA TABELA DE CONTRIBUIÇÕES PREVIDENCIÁRIAS

    Foi publicada no Diário Oficial da União do dia 16/01/2017 a Portaria GM/MF nº 8/17, que dispõe sobre o reajuste dos benefícios pagos pelo Instituto Nacional do Seguro Social (INSS) e dos demais valores constantes do Regulamento da Previdência Social (RPS).

    Entre as orientações decorrentes da Portaria GM/MF nº 8/17, destacamos que os benefícios pagos pelo Instituto Nacional do Seguro Social (INSS) serão reajustados, a partir de 01/01/2017, em 6,58%.

    Os benefícios, com data de início a partir de 01/02/2017, serão reajustados de acordo com os percentuais indicados no Anexo I da Portaria GM/MF nº 8/17, transcrito a seguir:

    ANEXO I
    FATOR DE REAJUSTE DOS BENEFÍCIOS CONCEDIDOS DE ACORDO COM AS RESPECTIVAS DATAS DE INÍCIO, APLICÁVEL A PARTIR DE JANEIRO DE 2017


    Data de Início do Benefício
    %
    até janeiro de 2016
    6,58
    em fevereiro de 2016
    4,99
    em março de 2016
    4,01
    em abril de 2016
    3,55
    em maio de 2016
    2,89
    em junho de 2016
    1,89
    em julho de 2016
    1,42
    em agosto de 2016
    0,77
    em setembro de 2016
    0,46
    em outubro de 2016
    0,38
    em novembro de 2016
    0,21
    em dezembro de 2016
    0,14

    Para os benefícios majorados por força da elevação do salário mínimo para R$ 937,00, o referido aumento deverá ser descontado quando da aplicação do reajuste já descrito.

    Importante ressaltar que aplica-se o disposto anteriormente às pensões especiais pagas às vítimas da síndrome da talidomida, aos portadores de hanseníase de que trata a Lei nº 11.520/07, e ao auxílio especial mensal de que trata o inciso II do art. 37 da Lei nº 12.663/12.

    A partir de 01/01/2017, o salário de benefício e o salário de contribuição não poderão ser inferiores a R$ 937,00, nem superiores a R$ 5.531,31.

    Por outro lado, a partir de 01/01/2017:

    I - não terão valores inferiores a R$ 937,00, os benefícios:

    a) de prestação continuada pagos pelo INSS correspondentes a aposentadorias, auxílio-doença, auxílio-reclusão (valor global) e pensão por morte (valor global);

    b) de aposentadorias dos aeronautas, concedidas com base na Lei nº 3.501/58; e

    c) de pensão especial paga às vítimas da síndrome da talidomida;

    II - os valores dos benefícios concedidos ao pescador, ao mestre de rede e ao patrão de pesca com as vantagens da Lei nº 1.756/52, deverão corresponder, respectivamente, a uma, duas e três vezes o valor de R$ 937,00, acrescidos de 20%;

    III - o benefício devido aos seringueiros e seus dependentes, concedido com base na Lei nº 7.986/89, terá valor igual a R$ 1.874,00;

    IV - é de R$ 937,00 o valor dos seguintes benefícios assistenciais pagos pela Previdência Social:

    a) pensão especial paga aos dependentes das vítimas de hemodiálise da cidade de Caruaru no Estado de Pernambuco;

    b) amparo social ao idoso e à pessoa portadora de deficiência; e

    c) renda mensal vitalícia.

    Oportuno afirmar, que o valor da cota do salário-família por filho ou equiparado de qualquer condição, até 14 anos de idade, ou inválido de qualquer idade, a partir de 01/01/2017, é de:

    a) R$ 44,09 para o segurado com remuneração mensal não superior a R$ 859,88;

    b) R$ 31,07 para o segurado com remuneração mensal superior a R$ 859,88 e igual ou inferior a R$ 1.292,43.

    Para fins do disposto anteriormente, considera-se remuneração mensal do segurado o valor total do respectivo salário de contribuição, ainda que, resultante da soma dos salários de contribuição correspondentes a atividades simultâneas.

    O direito à cota do salário-família é definido em razão da remuneração que seria devida ao empregado no mês, independentemente do número de dias efetivamente trabalhados.

    Todas as importâncias que integram o salário de contribuição serão consideradas como parte integrante da remuneração do mês, exceto o 13º salário e o adicional de férias previsto no inciso XVII do art. 7º da Constituição Federal, para efeito de definição do direito à cota do salário-família.

    A cota do salário-família é devida proporcionalmente aos dias trabalhados nos meses de admissão e demissão do empregado.

    Ademais, a Portaria GM/MF nº 8/17 também traz que o auxílio-reclusão, a partir de 01/01/2017, será devido aos dependentes do segurado cujo salário de contribuição seja igual ou inferior a R$ 1.292,43, independentemente da quantidade de contratos e de atividades exercidas.

    Se o segurado, embora mantendo essa qualidade, não estiver em atividade no mês da reclusão, ou nos meses anteriores, será considerado como remuneração o seu último salário de contribuição.

    Para fins do disposto anteriormente, o limite máximo do valor da remuneração para verificação do direito ao benefício será o vigente no mês a que corresponder o salário de contribuição considerado.

    A partir de 01/01/2017, será incorporada à renda mensal dos benefícios de prestação continuada pagos pelo INSS, com data de início no entre o período de 01/01/2016 a 31/12/2016 a diferença percentual entre a média dos salários de contribuição considerados no cálculo do salário de benefício e o limite máximo em vigor no período, exclusivamente, nos casos em que a referida diferença resultar positiva, observando que os benefícios pagos pelo INSS, com data de início a partir de 01/02/2017, serão reajustados de acordo com os percentuais indicados no Anexo I da Portaria GM/MF nº 8/17, transcrito anteriormente, e o limite de R$ 5.531,31.

    A contribuição dos segurados empregado, doméstico e do trabalhador avulso, relativamente aos fatos geradores que ocorrerem a partir da competência janeiro/2017, será calculada mediante a aplicação da correspondente alíquota, de forma não cumulativa, sobre o salário de contribuição mensal, de acordo com a tabela constante do Anexo II da Portaria GM/MF nº 8/17, reproduzido a seguir:

  • SALÁRIO MÍNIMO: a partir de 1º de JANEIRO de 2017

    R$ 937,00 mês - R$ 31,23 / dia -R$ 4,26 / hora

    Fonte: Decreto nº 8.948, de 29/12/16 – DOU, de 30/12/16

  • COTA SALÁRIO-FAMÍLIA: a partir de 1º de JANEIRO/ 2017

    O valor da cota do salário-família por filho ou equiparado de qualquer condição, até quatorze anos de idade, ou inválido de qualquer idade, é de:

    Limites
    I - R$ 44,09 para o segurado com remuneração mensal não superior a R$ 859,88

    II - R$ 31,07 para o segurado com remuneração mensal superior a R$ 859,88 e igual ou inferior a R$ 1.292,43.
    Fonte: Portaria Interministerial MPS/MF nº 08, de 13/01/2017 – DOU de 16/01/2017.

08 fevereiro 2017

Lei que muda o ISS


Compreenda a polêmica Lei que muda o ISS

A Lei Complementar nº 157/2016, publicada em 30 de dezembro de 2016, reforma o Imposto sobre Serviços de qualquer natureza – ISS, incluindo todos os serviços de
streaming de áudio e vídeo, como Netflix e Spotify, que passarão a pagar o imposto, causando o aumento do valor das mensalidades cobradas dos usuários. Em entrevista ao Portal Dedução, o advogado Evandro Grili, sócio do escritório Brasil Salomão e Matthes debate sobre a legitimidade da lei, uma vez que a disponibilização de mídia por streaming não se caracteriza como serviço, mas sim como cessão de uso, e outras controvérsias. A partir de 1º de abril de 2017, quando a Lei Complementar nº 157/2016 entrar em vigor, a alíquota mínima do ISS será de 2%. Outra novidade é a proibição para que o tributo seja objeto de benefícios e isenções fiscais.

Qual sua opinião sobre este fato?
Inicialmente, é preciso fazer um esclarecimento. A LC nº 157/2016 já está em vigor, desde que publicada. A LC 157 não cria tributo. Ela estabelece competência para os municípios criarem e cobrarem o ISS sobre os serviços de streaming. Sendo assim, não está sujeita ao princípio ao prazo de 90 dias da regra da anterioridade. Para que esses tributos sejam cobrados, cada um dos municípios brasileiros precisam criar suas respectivas leis municipais. Estas leis municipais é que estão sujeitas ao princípio da anterioridade. E, nessa linha, para exigir tributo, uma lei nova (no caso municipal, porque estamos falando de ISS, precisa atender a: primeiro, ser publicada no exercício anterior ao que se pretende cobrar; segundo, aguardar prazo de vigência de 90 dias (anterioridade nonagesimal). Assim, aqueles municípios que quiserem começar a cobrar o novo tributo em 1º de janeiro de 2018 precisam aprovar a lei ainda em 2017, até o dia 30 de setembro de 2017.

A proibições de isenções pela LC é uma novidade?
Sim, isso é uma novidade apenas em nível de legislação infraconstitucional. Contudo, a Constituição já prevê claramente que a alíquota mínima deveria ser de 2%. Ou seja, a Constituição já sinalizava, para o ISS, que não poderia haver isenções, ou cobranças menores do que 2%. De qualquer forma, é, sim, um reforço à redução da guerra fiscal. Mas, particularmente, entendo que a lei não fechou todas as portas. Não há proibições, por exemplo, para alguns serviços, de se permitir reduções de base cálculo, ou menos de deduções de custos de materiais usados na prestação de serviços, etc. Isso, se tratado pela legislação dos municípios, pode reduzir a carga tributária e iniciar um novo foco de guerra fiscal.

O ISS de streaming é um tributo inconstitucional?
Particularmente, entendo que esse ISS sobre streamings é um tributo inconstitucional, que nem mesmo pode ser cobrado. Explico: Os serviços caracterizam-se, normalmente, por prestações de obrigações de fazer. Por exemplo, quando eu vou a um cabeleireiro pra cortar o cabelo, ele usa a sua habilidade técnica para me atender, dentro daquilo que eu quero e encomendo a ele. O serviço tem esse caráter personalíssimo da obrigação de fazer, em que eu encomendo algo que me é pessoal e que serve a mim e não a outro. Quando contratamos empresas como Netflix ou Spotify, essas empresas não estão obrigadas a nos prestar uma obrigação de fazer. Mas sim estão obrigadas a nos prestar uma obrigação de dar. No caso específico destes streamings, eles nos “dão”, por meio de cessão de direitos, o acesso a conteúdos de vídeos e música, que negociaram junto aos titulares destas obras cinematográficas ou musicais. É típica obrigação de dar, que não se caracteriza como serviço.
O Supremo Tribunal Federal – STF, tempos atrás, ao julgar o ISS que se pretendia cobrar da locação de bens móveis, adotou essa premissa e disse que o tributo era indevido e não poderia ser cobrado. Até chegou a editar a Súmula Vinculante no 31, que veda a cobrança de ISS sobre a locação de bens móveis, justamente, porque se tratavam de obrigação de dar e não de obrigações de fazer. Se o STF usar a mesma premissa, caso seja provocado a decidir a questão, pode ser que também o ISS sobre streamings seja considerado inconstitucional. É o que acreditamos que vá acontecer. Mas, pra que isso ocorra é necessário que os streamings contestem a cobrança na Justiça. Se eles aceitarem a tributação, sem questioná-la judicialmente, o Judiciário nem mesmo vai se manifestar sobre o assunto e o imposto acaba se tornando “devido”, até que alguém resolva questionar. O artigo 8ºA da lei determinou a regra geral a ser seguida pelos municípios e pelo Distrito Federal da alíquota mínima de 2% para o ISS. Isso significa que não poderá haver por parte destes entes a edição de legislação que preveja alíquota inferior.

Com essa legislação, o senhor acredita que findará a guerra fiscal entre os municípios, que diminuem a taxa de ISS para atrair mais empresas para a localidade?
Essa previsão já existia na LC nº 116/2003, que sofreu alterações pela LC nº 157/2003. O marco regulatório do ISS ainda é a LC nº 116, agora com as alterações promovidas pela LC nº 157. Sem dúvida que essa é uma boa medida para se evitar  a guerra fiscal. Até porque, na prática, os municípios todos acabam “nivelando por baixo” e fixando a alíquota no patamar mínimo de 2%, justamente para evitar a fuga de empresas de seu território. De qualquer forma, como já mencionamos na resposta anterior, ainda há outros caminhos para redução da carga tributária e brechas para guerras fiscais entre cidades vizinhas.

Essa regra do ISS é absoluta ou será permitido conceder isenções para alguns setores?
Não será permitido. Se o serviço estiver descrito na Lista Anexa da LC nº 116/2003, com as alterações promovidas pela LC nº 157, os municípios deverão tributar com alíquotas que podem variar entre 2% e 5%, sem qualquer possibilidade de isenção tributária daqueles serviços cujo ISS pode ser cobrado. A matéria impõe ainda alíquota mínima de 2% sobre o valor de serviços de plataforma de
streaming, como Netflix, Spotify e HBO Go, por exemplo, e a cobrança de ISS sobre os conteúdos de áudio, imagem, vídeo e texto por meio da internet.

Há possibilidades de esses aumentos serem repassados para o consumidor?
Sim, se o imposto for cobrado dos streamings e eles resolverem pagar, sem fazer nenhum questionamento da cobrança junto ao Poder Judiciário, é muito provável que os valores cobrados serão repassados aos consumidores assinantes destes
streamings. É uma regra de mercado. Aumentam os custos tributários, o preço sobe…

As cobranças das taxas de ISS poderão variar de acordo com cada município? Isso pode gerar polêmica?
A regra é de que a alíquota seja de, no mínimo, 2%, e, no máximo, 5%. Dentro destes patamares cada município tem liberdade para fixar a sua alíquota, por meio de suas leis municipais específicas. O que vai acontecer é que as empresas, certamente, vão fixar seus domicílios em cidades que cobrem o patamar mínimo.
No Brasil há mais de cinco mil municípios e todos estão ávidos por receita tributária, ainda mais em tempos de crise como estes que estamos vivenciando.

Com essas novas regras, pode haver uma crescente tensão entre entes públicos e contribuintes?
Toda vez que se cria um novo tributo, há sempre um ponto de tensão entre o fisco e o contribuinte. A primeira coisa a fazer é verificar se esse tributo é constitucional, se é devido etc. Afinal, é tradição em nosso País a criação de vários tributos que depois foram declarados inconstitucionais pelo Judiciário. Um estudo da Confederação Nacional de Municípios – CNM estima que as novas regras podem garantir uma arrecadação extra de R$ 6 bilhões aos municípios.

Qual sua opinião sobre isso?
Olha, francamente, não conheço o estudo. Mas se estivermos falando só de
streamings de vídeos, imagens, música e textos, francamente, acho que os valores estão superestimados. R$ 6 bilhões de arrecadação, levando em conta uma alíquota de 2% (que deve ser a tendência adotada pela esmagadora maioria dos municípios) significa um movimento de assinaturas de quase R$ 300 bilhões de reais. É como disse, não conheço o estudo, mas não creio que ainda tenhamos um movimento anual desse porte nesse setor da economia. Isso, sem contar que novas tecnologias surgem em todo momento, modificando e barateando os custos deste tipo de assinatura, o que pode gerar até uma redução do valor total do mercado, e, consequentemente, reduções de arrecadação. Enfim… Vamos ter que aguardar um pouco mais para fazer estas estimativas.

Os municípios terão um ano para revogar normas que contrariem a reforma do ISS. Este prazo é adequado?
Não vejo que os municípios tenham, obrigatoriamente, que revogar normas que contrariem a Lei Complementar no 157 ou mesmo a LC nº 116/2013. Estas normas, por si só, já estão revogadas se contrariarem a Lei Complementar do ISS. É uma regra de direito, a revogação tácita, que se aplica aqui. De qualquer forma, o prazo de um ano seria sim adequado, caso algum município queira revogar expressamente dispositivos que não se coadunam mais com a legislação complementar vigente sobre a matéria. A nova lei proíbe a concessão de isenções, incentivos e benefícios tributários ou financeiros, inclusive redução da base de cálculo ou crédito presumido.

Na prática, isso é bom ou ruim para a sociedade, de forma geral?
É interessante, porque reduz possibilidades de guerra fiscal. Contudo, como já disse, ainda há brechas para, em alguns tipos de serviços sujeitos ao ISS, haver mecanismos de redução da carga tributária, por meio de deduções, por exemplo.

Fonte: Revista Dedução

06 dezembro 2016

Entenda a Reforma da Previdência

O QUE PODE MUDAR?

O governo apresentou seu projeto de reforma da Previdência. Pela proposta de emenda constitucional, a idade mínima para se aposentar será de 65 anos, com pelo menos 25 anos de contribuição à Previdência. Mas, na prática, para receber 100% do valor, será preciso contribuir por 49 anos, mesmo que tenha atingido os 65 de idade.
O projeto ainda vai ser analisado pela Câmara e pelo Senado e só deve entrar em vigor em 2017.
A regra passa a ser a mesma para homens e mulheres. As mudanças valem para trabalhadores de empresas privadas, servidores públicos e políticos. Militares ficam de fora.
Quem já tiver tempo de aposentadoria pelas regras atuais não é prejudicado, mesmo que não tenha dado entrada nos papéis.http://t.dynad.net/pc/?dc=5550001892;ord=1481064079765
Trabalhadores mais velhos vão ter uma regra de transição, mais benéfica: homens com 50 anos ou mais e mulheres com 45 anos ou mais só terão de trabalhar 50% a mais do que falta hoje para sua aposentadoria. Se faltarem dois anos, trabalhariam três, por exemplo.
Entenda a seguir os principais pontos da reforma da Previdência:

QUEM SERÁ AFETADO
Homens com menos de 50 e mulheres com menos de 45 anos
Devem se aposentar usando as novas regras.
Homens com 50 anos ou mais e mulheres com 45 anos ou mais
Terão uma regra de transição mais suave:  vão trabalhar 50% a mais que o tempo que falta para se aposentarem. Por exemplo: se faltavam 2 anos para a aposentadoria, trabalharão 3 anos.

QUEM NÃO SERÁ AFETADO
Quem já está aposentado
Quem já recebe aposentadoria ou pensão já tem direito adquirido, ou seja, não vai terá nenhuma mudança no valor de seu benefício.
Quem já puder se aposentar até a aprovação da reforma
Não será afetado pelas mudanças, mesmo que não tenha dado entrada no pedido de aposentadoria. Isso vale até que as mudanças sejam aprovadas pelo Congresso e passem a valer, o que não tem data definida para acontecer.
Ou seja: quem já atingiu as condições para se aposentar, ou atingir até que a lei entre em vigor, não precisa correr para pedir a aposentadoria. Essa pessoa vai se aposentar com as regras atuais.

IDADE MÍNIMA
Como é hoje
Não há idade mínima para a aposentadoria por tempo de contribuição. A exceção é a aposentadoria por idade: 65 anos (homem) e 60 (mulher).
O que foi proposto
Idade mínima para todos: 65 anos. Sobe no futuro, gradativa e automaticamente quando aumentar a expectativa de vida após 65 anos. A previsão do governo é que até 2060 chegue a 67 anos de idade mínima.

HOMENS E MULHERES FICAM IGUAIS
Como é hoje
Mulheres se aposentam cinco anos antes que os homens.
O que foi proposto
As regras passam a ser as mesmas para homens e mulheres: todos precisam de pelo menos 65 anos de idade e 25 de contribuição.

TEMPO DE CONTRIBUIÇÃO
Como é hoje
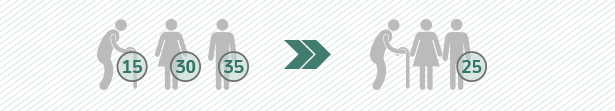
Mínimo de 15 anos para quem se aposenta por idade. Quem se aposenta por tempo de contribuição, são 35 anos (homens) e 30 anos (mulheres).
O que está na proposta
Mínimo para todos: 25 anos (mas para receber 100%, na prática terá de ser 49 anos)

CÁLCULO DO VALOR
http://imguol.com/c/noticias/4c/2016/12/06/previdencia-03-novo-1481044735944_615x111.png
Como é hoje
O valor depende do tipo de aposentadoria (se é por idade ou por tempo de contribuição, por exemplo) e também do tempo que a pessoa trabalhou. É possível conseguir o valor integral com tempo de contribuição de 35 anos (homens) e 30 anos (mulheres), caso se enquadre nas regras do 85/95.
O que está na proposta
Quem cumpre os prazos mínimos (65 anos de idade e 25 anos de contribuição) não ganha aposentadoria de 100% de seu salário, mas apenas 76%. Para chegar aos 100%, é preciso trabalhar mais: ganha 1 ponto percentual por ano de trabalho adicional. Por exemplo: se contribuiu 30 anos (5 anos além dos 25 obrigatórios), vai ganhar cinco pontos percentuais e ficar com 81% da média de salário (76% + 5). Para ganhar 100%, será preciso contribuir por 49 anos.

SERVIDORES PÚBLICOS E POLÍTICOS
Como é hoje
Servidores públicos e políticos têm regras próprias de aposentadoria, diferentes de quem se aposentou trabalhando em empresas privadas. 
O que está na proposta
Os funcionários públicos passarão a seguir as mesmas regras que os trabalhadores de empresas. Entre elas, a idade mínima de 65 anos e a necessidade de contribuir por 49 anos para receber o valor integral.

MILITARES
A reforma da Previdência não inclui os militares, que têm e continuarão tendo regras próprias para aposentadoria. O governo afirma que deve elaborar um projeto de lei separado para também mudar as aposentadorias deles. 

PENSÃO POR MORTE
Como é hoje
Uma pessoa pode acumular pensão por morte e aposentadoria. O valor não pode ser menor do que o salário mínimo.
A pensão é 100% do valor da aposentadoria que o morto recebia ou a que teria direito se fosse aposentado por invalidez.
O que está na proposta
Não pode acumular pensão e aposentadoria, é preciso escolher um dos dois. Ela pode ser menor do que o salário mínimo.
A pensão deve ser de 50% da aposentadoria do morto, mais 10% por dependente. Mesmo que não tenha filho, o cônjuge vivo conta como dependente, ou seja, no mínimo, a pensão de 60%. O máximo é 100%.
Quando o filho ficar maior de idade, os 10% dele param de ser recebidos. Por exemplo: se o morto deixou uma viúva e um filho, eles recebem 70% até esse filho ficar maior de idade. Quando isso acontecer, a viúva passa a receber 60%.

-->